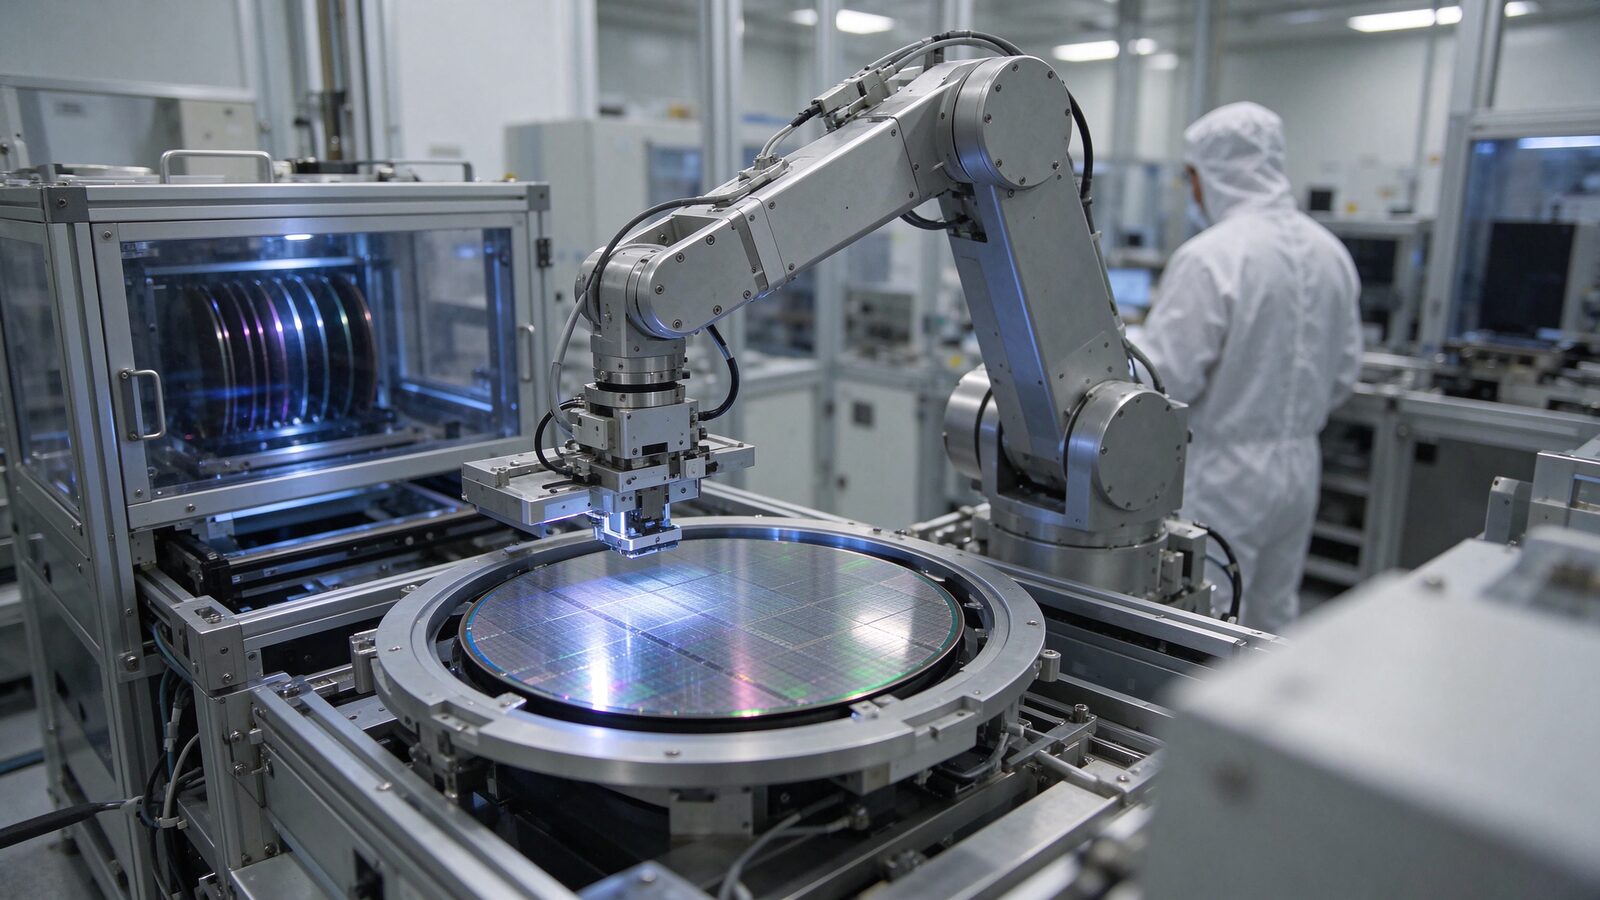
洁净厂房的施工进度表被贴在走廊尽头:土建、机电、洁净区验收、设备搬入,每一格都用颜色标注了延误风险。一位现场工程师说,过去两年最难的不是盖楼,而是让设备在正确的时间抵达正确的位置。
多家设备厂商的订单簿显示,刻蚀、薄膜沉积与量测环节的交期普遍延长。与之对应的是,部分成熟制程的产能开始被重新分配给新的产品线,这在以往的扩产周期中并不常见。
算力结构在变
需求侧的变化更值得注意。训练型任务对峰值算力的要求曾主导了上一轮投资,而当前增长更快的是推理型负载——它们分散、持续、对单位成本极度敏感。这推动产业链重新评估存储带宽、封装形式与供电密度。
“训练决定你能造多大的模型,推理决定这个模型能不能被养得起。”一位芯片架构研究者这样概括。封装环节因此成为新的瓶颈。先进封装的产能扩张速度慢于晶圆制造,且对材料和设备的要求更分散。有厂商开始把封装线前移到离客户更近的区域,以压缩物流与验证周期。
周期还是结构
对于这轮扩产属于短周期补库存还是结构性重估,业内意见并不统一。谨慎的一方指出,部分通用芯片的价格已连续多个季度下行,扩产与价格走势出现背离;乐观的一方则认为,推理型负载的成本曲线仍在快速下移,需求尚未见顶。
可以确定的是,资本开支的决策周期变长了。多家厂商把新产线的投资回报测算从五年延长到七年,并把电价与水资源纳入模型——这在过去是边缘变量。