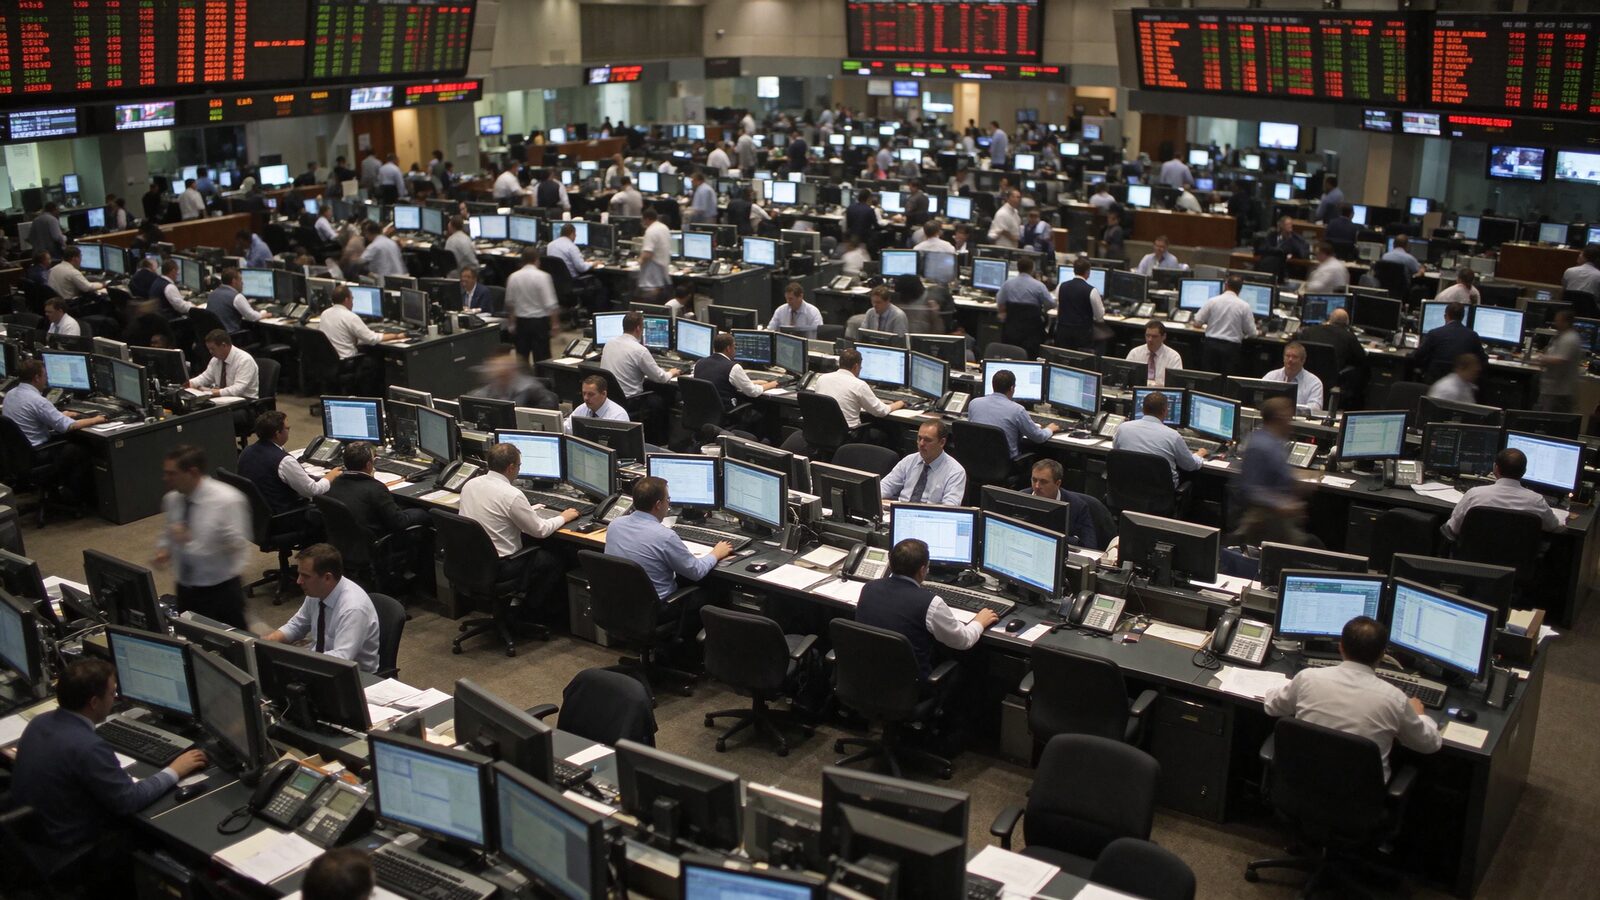
数据公布后的第七分钟,交易大厅里的报价开始加速跳动。同一组通胀读数,被两派交易员读出了完全相反的结论:一派认为服务价格的黏性已经松动,另一派则盯着住房分项,认为回落只是统计口径的滞后。
债市最先作出反应。短期利率期货的隐含路径在半小时内被重新定价,长久期国债的买卖价差明显走阔,做市商的报价深度下降——这通常是波动率抬升的早期信号。
资金在换座位
股票市场的反应更像是一次仓位调整,而不是方向判断。防御性板块获得资金流入,高久期的成长股承压,但成交并未出现恐慌性放量。多位基金经理提到,客户问得最多的不是“涨还是跌”,而是“如果路径反复,组合怎么撑住”。
“真正让人难受的不是利率高,而是利率的路径说不清楚。”一位固定收益负责人说。外汇市场同样在重估。利差交易的空间被压缩,部分新兴市场货币的远期点数出现异常,反映出企业对冲需求的集中释放。
下一次数据之前
接下来的两周将连续公布就业与消费数据,市场普遍预期波动率难以迅速回落。有策略师提醒,若就业数据与通胀数据继续给出矛盾信号,资产价格的联动性会进一步增强,“分散配置的效果会被削弱”。
收盘前半小时,报价逐渐收敛。大厅里有人开始收拾桌面,也有人把屏幕切到了另一组曲线——那是隔夜市场的隐含波动率,仍在缓慢上行。